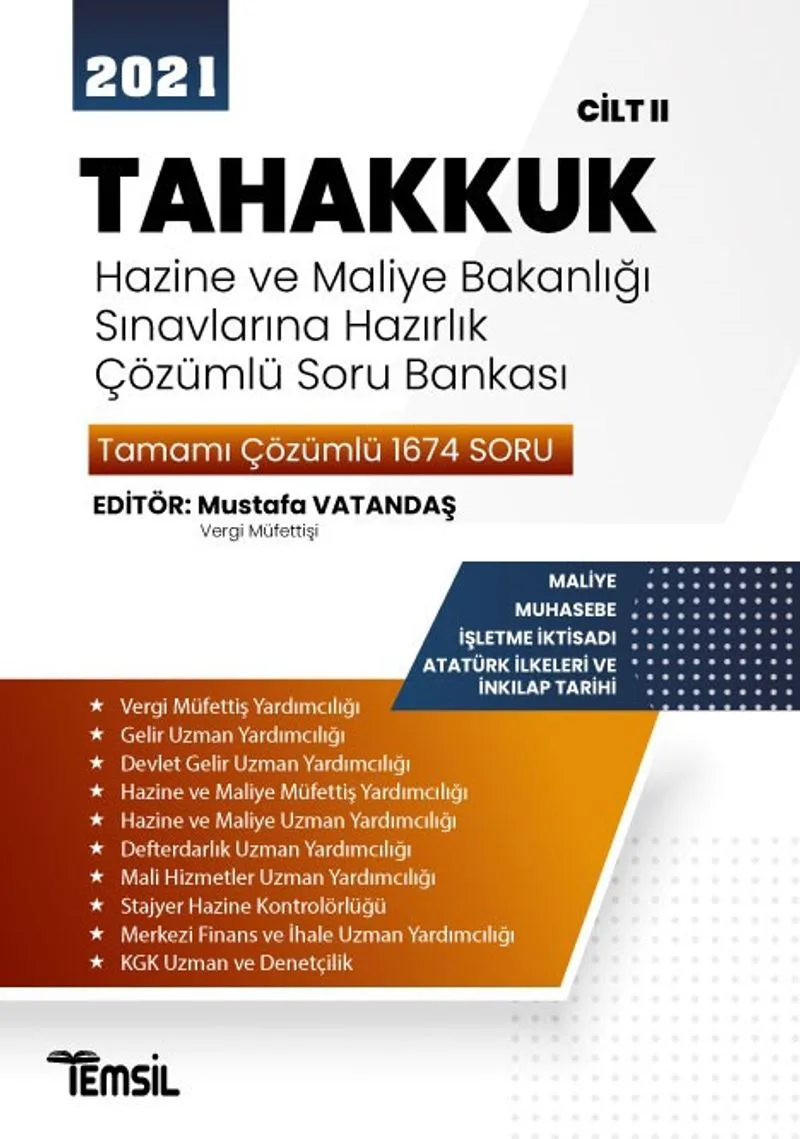
Mustafa Vatandaş’ın 'Tesir Vergi Hukuku ve Türk Vergi Sistemi' adlı eseri, Türk vergi sisteminin dinamiklerini ve tesir vergi hukukunu ele alan kapsamlı bir çalışmadır. Kitap, vergi hukukunun toplumsal ve ekonomik etkilerini inceleyerek okuyuculara güncel bilgiler sunmayı amaçlamaktadır. Vergi adaleti, yükümlülükler ve tarihsel süreç üzerine derinlemesine analizler içermektedir.
Bu bölüm, yayınevinin tanıtım metni temel alınarak yapay zeka ile hazırlanmış bir yorumdur; kitabın doğrulanmış içerik özeti değildir. Eserin türüne göre karakter veya olay örgüsü yorumları geçerli olmayabilir.
Mustafa Vatandaş’ın 'Tesir Vergi Hukuku ve Türk Vergi Sistemi' eseri, Türkiye'deki vergi sisteminin yapısını ve işleyişini detaylı bir şekilde incelemektedir. Kitap, vergi hukuku alanındaki gelişmeleri, yasaları ve uygulamaları ele alırken, vergi sisteminin toplumsal ve ekonomik etkilerini de irdelemektedir. Yazar, Türk vergi sisteminin tarihsel bağlamını, mevcut durumunu ve gelecekteki olası gelişmeleri değerlendirerek okuyuculara kapsamlı bir bakış açısı sunmaktadır. Eser, vergi hukuku teorileri ve pratikleri arasındaki ilişkiyi analiz ederken, vergi yükünün adaletli dağılımı ve kamu hizmetlerine katkı sağlama gibi temel kavramları da sorgulamaktadır. Kitap, hem hukukçular hem de vergi hukuku ile ilgilenen diğer okuyucular için önemli bir kaynak niteliği taşımaktadır. Vergi mevzuatı üzerindeki değişiklikler ve reform önerileri ile ilgili de çeşitli tartışmalar içeren eser, okuyuculara güncel bilgiler sunarak, vergi hukuku alanında bilinçlenmelerini sağlamayı amaçlamaktadır.
Bu kitap, Türk vergi sisteminin temel dinamiklerini ve tesir vergi hukukunun temel prensiplerini ele alarak, vergi hukuku alanındaki karmaşık yapıyı anlaşılır bir dille sunmayı amaçlamaktadır. Vergi, bir toplumun ekonomik ve sosyal yapısını etkileyen önemli bir unsurdur. Bu nedenle, kitabın teması, verginin bireyler ve toplum üzerindeki etkileri etrafında şekillenmektedir. Yazar, vergi hukukunun sadece bir yasal çerçeve olmadığını, aynı zamanda ekonomik davranışları ve toplumsal adaleti de belirleyen bir araç olduğunu vurgulamaktadır. Bu bağlamda, vergi sisteminin adalet, etkinlik ve sürdürülebilirlik gibi kavramlarla ilişkisi incelenmektedir. Vergi hukuku, sadece devletin gelir elde etmesini sağlamakla kalmaz, aynı zamanda ekonomik büyümeyi teşvik eden ve toplumsal eşitliği sağlamaya çalışan bir mekanizma olarak da değerlendirilmektedir.
Bu kitapta belirli bir karakter analizi yapılmamaktadır, çünkü eser daha çok bir akademik çalışma ve hukuki referans niteliğindedir. Ancak, Mustafa Vatandaş’ın kaleme aldığı bu eser, bir akademisyen ve hukukçu olarak onun vergi hukuku konusundaki derin bilgi birikimini ve deneyimini yansıtmaktadır. Yazar, okuyuculara karmaşık vergi mevzuatını sade ve anlaşılır bir şekilde sunarak, hukukun bu alanında bir rehber olmayı hedeflemiştir. Bu bağlamda, yazarın karakteri, detaylara önem veren, analitik bir bakış açısına sahip ve eğitici bir tutum sergileyen bir akademik kişilik olarak ortaya çıkmaktadır.
Yazar, eserde vergi hukukunun bireyler üzerindeki psikolojik etkilerini de ele almaktadır. Vergi yükü, bireylerin ekonomik davranışlarını ve sosyal tutumlarını şekillendirebilir. Vergi sisteminin adaletsizliği veya karmaşası, bireylerde güvensizlik ve tatminsizlik yaratabilir. Bu durum, bireylerin devlete ve kamu kurumlarına karşı duyduğu güveni sarsabilir. Ayrıca, vergi ödemenin bireylerde yarattığı yükümlülük hissi, psikolojik olarak stres ve kaygı yaratabilir. Vatandaş, bu psikolojik unsurları göz önünde bulundurarak, vergi sisteminin daha adil ve şeffaf bir şekilde yapılandırılmasının önemini vurgular. Bu sayede, bireylerin vergiye olan yaklaşımı daha olumlu bir hale gelebilir ve sosyal dayanışma duygusu güçlenebilir.
Kitap, vergi hukuku üzerinden adalet, eşitlik ve toplumsal sorumluluk gibi felsefi kavramları irdelemektedir. Vergi, bireylerin ekonomik katkılarını toplumsal yarara dönüştürme aracı olarak görülmektedir. Bu bağlamda, vergi adaleti, sadece yasal bir gereklilik değil, aynı zamanda etik bir zorunluluk olarak ele alınır. Yazar, vergi sisteminin nasıl daha adil ve etkili hale getirilebileceği konusunda felsefi bir bakış açısı sunarak, bireylerin vergi yükümlülüklerine karşı duyarlılıklarını artırmayı hedeflemektedir. Vergi, sosyal bir sözleşmenin parçası olarak düşünülmekte ve bireylerin devlete karşı olan sorumlulukları felsefi bir çerçevede sorgulanmaktadır. Böylece, vergi hukuku, sadece ekonomik bir mesele değil, aynı zamanda etik ve toplumsal bir meseledir.
Kitap, Türk vergi sisteminin tarihsel gelişimini de detaylı bir şekilde ele almaktadır. Türkiye'deki vergi uygulamaları, Osmanlı İmparatorluğu'ndan günümüze kadar uzanan bir geçmişe sahiptir. Osmanlı döneminde uygulanan vergi sisteminin yapısı, Cumhuriyet’in ilanıyla birlikte değişime uğramış ve modern vergi hukuku anlayışı ortaya çıkmıştır. Yazar, bu tarihsel süreçteki önemli dönüm noktalarını ve reformları inceleyerek, günümüzdeki vergi sisteminin temellerinin nasıl atıldığını açıklamaktadır. Ayrıca, tarihsel bağlamda vergi politikalarının ekonomik ve sosyal yapılar üzerindeki etkilerini de irdeleyerek, okuyuculara kapsamlı bir bakış açısı sunmaktadır. Bu çerçevede, vergi sisteminin dönüşüm süreci ve toplumsal değişimle olan ilişkisi de ele alınmaktadır.
Bu kitabın bir karakterinin sesinden cevap alabilirsin — Litopya AI o karakteri canlandırır.
Henüz gönderi yok. İlk paylaşımı sen yap.
İçerik eklemek için giriş yap.
Henüz inceleme yok. İlk yorumu sen yaz.
İçerik eklemek için giriş yap.
Henüz alıntı yok. Sen ilk alıntıyı paylaş.
İçerik eklemek için giriş yap.
Henüz soru yok. İlk soruyu sen sor.
Henüz video yok. İlk videoyu sen yükle.
Aynı yazarın Litopya'daki diğer eserleri