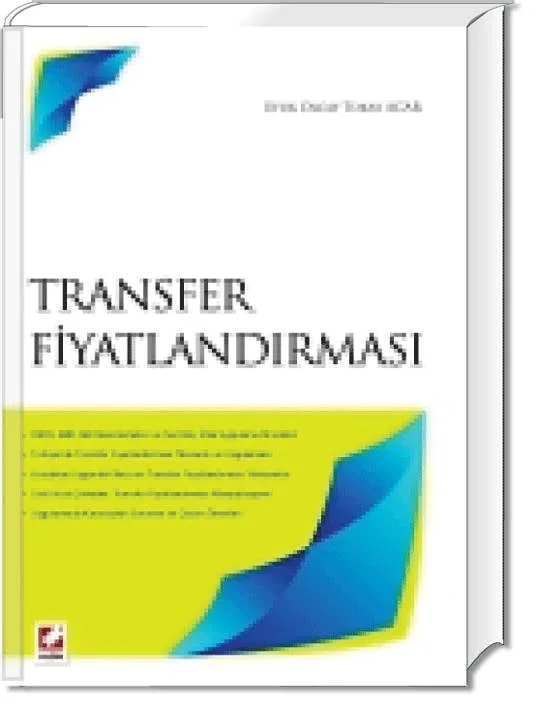
Uluslararası sermayenin sahibi olan ve birden fazla ülkede faaliyette bulunan çok uluslu şirketler küreselleşmenin sağladığı faydalardan ve mali boşluklardan had safhada faydalanmaya çalışmaktadır. Şirketler bu çerçevede bağlı şirketleri ile gerçekleştirdikleri işlemler vasıtasıyla vergi yüklerini azaltmaya çalışırken, akışkan sermayelerini de karlılığın yüksek, vergi oranlarının düşük olduğu ülkelere transfer ederek karlılıklarını arttırmaktadırlar. Bu durum ülkelerin vergilendirme alanlarını ve vergi gelirlerini olumsuz etkilemektedir. Ülkeler, vergi tabanlarının daralmasını ve vergi matrahının ülke dışına çıkışını engellemek için uluslararası alanda etkili olacak transfer fiyatlandırması kuralları geliştirmek ve uygulamak zorunluluğuyla karşı karşıya kalmışlardır. Eserde, ülkeler ve uluslararası kuruluşlar tarafından tanımlanan ve geliştirilen transfer fiyatlandırması düzenlemeleri, tarihçesi, yöntemleri ve uygulamaları ile birlikte ele alınarak, başta ABD, OECD, AB, BM, PATA ve son olarak Türkiye düzenlemeleri kapsamlı ve karşılaştırmalı olarak incelenmiş, şirketlerin transfer fiyatlandırması konusunda Türkiye uygulamasında karşı karşıya kalabilecekleri sorunlar, transfer fiyatlandırması uygulamasına ilişkin genel problemler ve mevzuattaki eksiklikler tespit edilerek çözüm önerilerinde bulunulmaya çalışılmıştır. Kitapta Bulunan Konu Başlıkları - OECD, ABD, AB Düzenlemeleri ve Seçilmiş Ülke Uygulama Örnekleri - Türkiye’de Transfer Fiyatlandırması Mevzuatı ve Uygulaması - Emsallere Uygunluk İlkesi ve Transfer Fiyatlandırması Yöntemleri - Çok Uluslu Şirketler, Transfer Fiyatlandırması Manipülasyonu - Uygulamada Karşılaşılan Sorunlar ve Çözüm Önerileri
Bu bölüm, yayınevinin tanıtım metni temel alınarak yapay zeka ile hazırlanmış bir yorumdur; kitabın doğrulanmış içerik özeti değildir. Eserin türüne göre karakter veya olay örgüsü yorumları geçerli olmayabilir.
Transfer Fiyatlandırılması, çok uluslu şirketlerin farklı ülkelerdeki yasal düzenlemelere ve vergi sistemlerine uyum sağlarken fiyatlandırma stratejilerini nasıl geliştirdiğini ele alan kapsamlı bir çalışmadır. Kitap, transfer fiyatlandırmasının tanımından başlayarak, bu kavramın uluslararası ticaretteki rolü ve önemi üzerinde durmaktadır. Yazar, bu süreçte karşılaşılan zorlukları, fırsatları ve etik sorunları da detaylı bir şekilde incelemektedir. Örnek olaylar ve teorik çerçevelerle desteklenen bu çalışma, okuyucuların transfer fiyatlandırmasının karmaşık yapısını anlamalarına yardımcı olurken, aynı zamanda pratik uygulamalar ve stratejik yaklaşımlar üzerine de ışık tutmaktadır. Sonuç olarak, kitap, transfer fiyatlandırmasının sadece finansal bir araç değil, aynı zamanda uluslararası ticaretin dinamiklerini etkileyen bir unsur olduğunu vurgulayarak, okuyucularını bu konu üzerine düşünmeye teşvik etmektedir.
Transfer fiyatlandırılması, küresel ticaretin karmaşıklığını ve çok uluslu şirketlerin maliyet yönetimini anlamak için kritik bir kavramdır. Bu kitap, fiyatlandırma stratejilerinin, mali raporlamanın ve vergi düzenlemelerinin nasıl etkileşimde bulunduğunu inceler. Yazar, transfer fiyatlandırmasının ekonomik etkilerini ve şirketler için oluşturabileceği riskleri ele alarak, okuyuculara kapsamlı bir bakış sunmaktadır. Bu temalar, sadece şirketlerin kârını maksimize etme çabasıyla değil, aynı zamanda uluslararası ticaretin etik boyutlarıyla da ilişkilidir. Dolayısıyla, kitap, ekonomi ve finans alanında çalışan profesyoneller için önemli bir kaynak olmanın yanı sıra, bu konularda derinlemesine bilgi edinmek isteyen öğrenciler için de yararlı bir rehber niteliğindedir.
Bu kitap, belirli bir karakter analizi sunmaktan çok, ekonomik kavramların ve teorilerin derinlemesine incelenmesine dayanmaktadır. Ancak, transfer fiyatlandırması bağlamında, şirketlerin karar vericileri, yöneticileri ve mali analistleri gibi karakter türleri önemli bir rol oynamaktadır. Bu karakterler, uluslararası ticaretin dinamiklerini anlamak ve doğru fiyatlandırma stratejileri geliştirmek için gereken bilgi ve deneyime sahiptir. Ayrıca, bu karakterlerin etik ve yasal sorumlulukları, şirketlerin sürdürülebilirliği ve toplum üzerindeki etkileri açısından da büyük bir önem taşımaktadır. Dolayısıyla, kitabın içeriği, bu karakterlerin karar alma süreçlerini ve bu süreçlerin sonuçlarını anlamak için zengin bir arka plan sunar.
Transfer fiyatlandırması, şirketlerin psikolojik dinamiklerini etkileyen bir konudur. Yöneticilerin, finansal hedeflere ulaşmak için belirli fiyatlandırma stratejileri seçerken yaşadığı baskılar, etik kaygılar ve sosyal sorumluluk duygusu arasında çatışmalara yol açabilir. Bu durum, karar alma süreçlerinde stres ve kaygı yaratabilir. Ayrıca, şirket içindeki rekabetçi ortam, yöneticilerin daha riskli ve etik olmayan kararlar almasına neden olabilir. Bu bağlamda, transfer fiyatlandırması sadece mali bir mesele değil, aynı zamanda organizasyonel psikolojinin ve etik karar alma süreçlerinin de önemli bir parçasıdır. Yazar, bu psikolojik boyutları inceleyerek, okuyucuların bu alanın karmaşıklığını daha iyi anlamalarına yardımcı olmaktadır.
Transfer fiyatlandırması, ekonomik eylemlerin etik boyutları üzerine derin felsefi tartışmaları beraberinde getirir. Şirketlerin kâr maksimizasyonu amacıyla yürüttüğü fiyatlandırma stratejileri, sosyal adalet ve eşitlik ilkeleri ile çelişebilir. Bu durum, şirketlerin yalnızca kendi çıkarlarını gözetmekle kalmayıp, aynı zamanda toplum üzerindeki etkilerini de göz önünde bulundurmaları gerektiğini ortaya koyar. Felsefi açıdan bakıldığında, transfer fiyatlandırması, bireysel sorumluluk, etik ve toplumsal fayda gibi kavramlarla ilişkilendirilerek incelenmelidir. Yazar, bu felsefi tartışmaların önemini vurgulayarak, okuyucuların sadece ekonomik sonuçları değil, aynı zamanda etik ve sosyal sonuçları da değerlendirmesine olanak tanımaktadır.
Transfer fiyatlandırmasının tarihi, uluslararası ticaretin gelişimiyle paralel bir seyir izlemektedir. Çok uluslu şirketlerin ortaya çıkışıyla birlikte, bu şirketlerin farklı yasal düzenlemelere tabi olduğu ülkelerde maliyetlerini ve kârlarını yönetme ihtiyacı doğmuştur. 20. yüzyılın ortalarından itibaren, birçok ülkenin vergi otoriteleri, transfer fiyatlandırmasını düzenlemeye yönelik yasalar ve kılavuzlar geliştirmeye başlamıştır. Bu bağlamda, kitap, transfer fiyatlandırmasının tarihsel gelişimini ve uluslararası vergi politikalarının bu konudaki etkisini ele alarak, okuyuculara bu alandaki değişikliklerin ve gelişmelerin önemini göstermektedir.
Bir Karakterle Sohbet Et
PREMIUM AIBu kitabın bir karakterinin sesinden cevap alabilirsin — Litopya AI o karakteri canlandırır.
Henüz gönderi yok. İlk paylaşımı sen yap.
İçerik eklemek için giriş yap.
Henüz inceleme yok. İlk yorumu sen yaz.
İçerik eklemek için giriş yap.
Henüz alıntı yok. Sen ilk alıntıyı paylaş.
İçerik eklemek için giriş yap.
Transfer fiyatlandırmasının etik boyutları hakkında ne düşünüyorsunuz? Şirketler bu konuda nasıl bir denge kurmalıdır?
Transfer fiyatlandırmasının etik boyutları hakkında ne düşünüyorsunuz? Şirketler bu konuda nasıl bir denge kurmalıdır?
Henüz video yok. İlk videoyu sen yükle.
Ufuk Olcay TOKAY ACAR'ın Litopya kataloğunda 2 kitabı bulunuyor. Kitapları 2013 yılında SEÇKİN YAYINCILIK, Seçkin Yayınları etiketiyle yayımlandı. Kitaplarının ortalama hacmi 312 sayfa. Eserleri ağırlıklı olarak Ekonomi ve Finans kategorilerinde yer alıyor. En çok ilgi gören kitabı “Transfer Fiyatlandırılması (Ciltli)” (okur puanı 8.60). Kitabın tanıtımından: “Uluslararası sermayenin sahibi olan ve birden fazla ülkede faaliyette bulunan çok uluslu şirketler küreselleşmenin sağladığı faydalardan ve mali boşluklardan had safhada faydalanmaya çalışmaktadır. Şirketler bu çerçevede bağlı…” Litopya okurları bu kitaplara 8 puan bıraktı. Ortalama puanı 10 üzerinden 9.13.
Ufuk Olcay TOKAY ACAR sayfasının tamamıAynı yazarın Litopya'daki diğer eserleri
Murat Ülker
⭐ 8.7 · 44
Walter Isaacson
⭐ 8.6 · 33
Zeliha İyidoğan Babayiğit, Selçuk Özdoğan
⭐ 8.8 · 32
Robert T. Kiyosaki, Sharon L. Lechter
⭐ 8.1 · 41
Daniel Kahneman
⭐ 8.6 · 32
Max Weber
⭐ 8.0 · 85