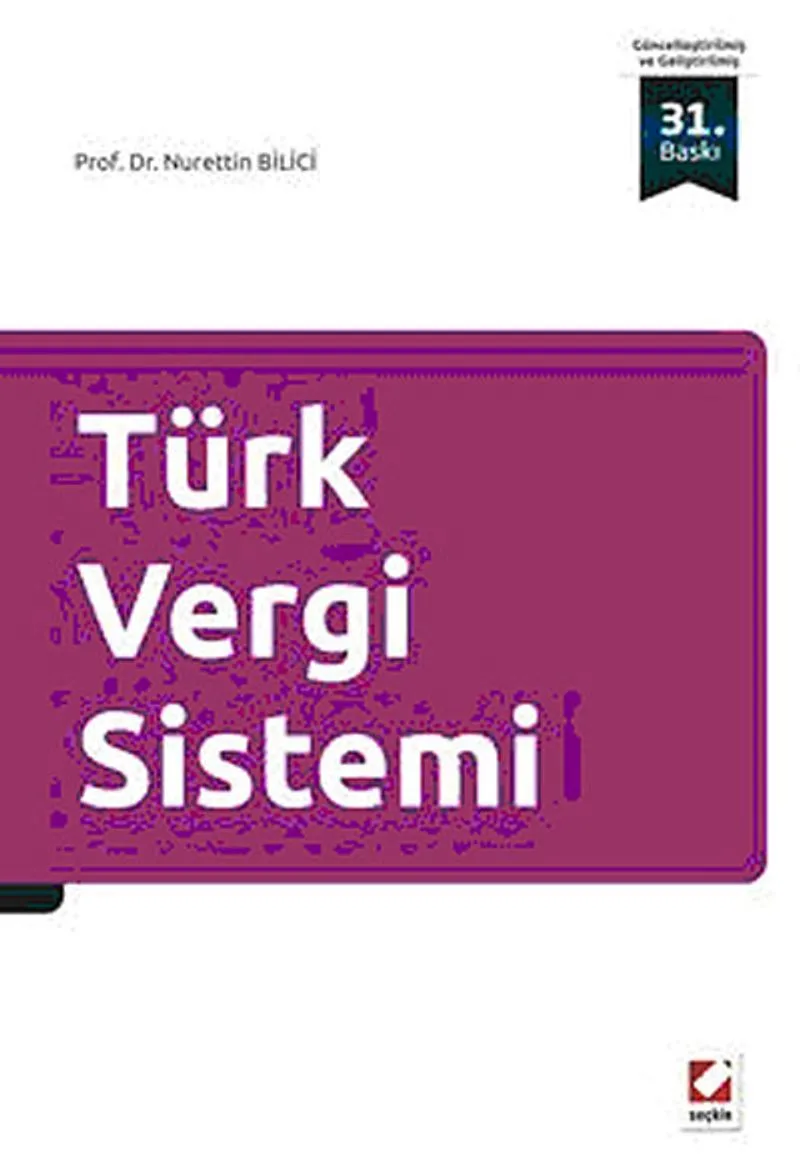
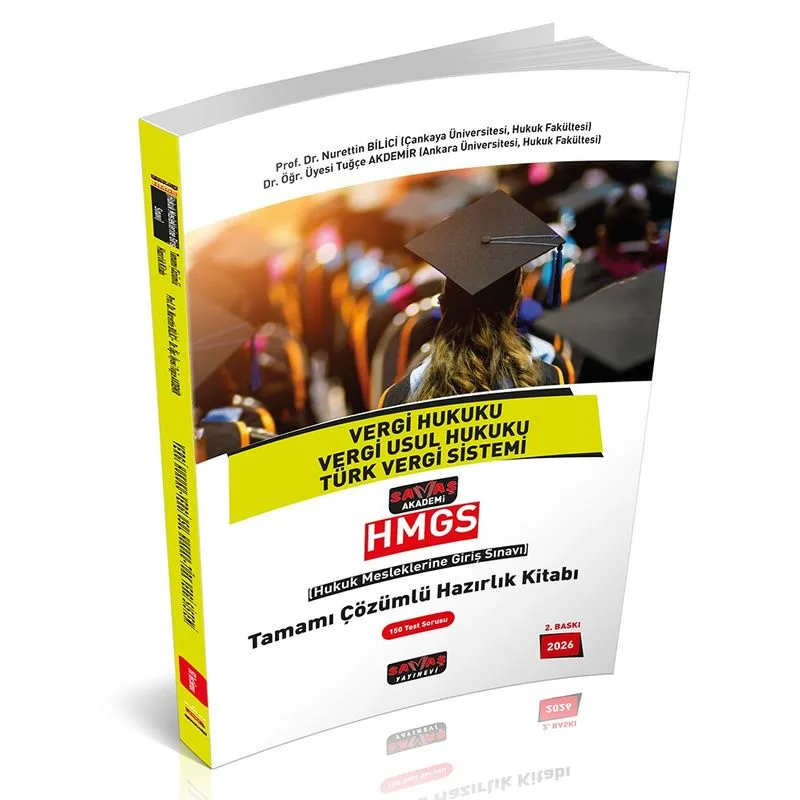
Türk Vergi Sistemi, Türkiye'nin vergi yapısını, hukuki çerçevesini ve uygulamalarını detaylı bir şekilde inceleyen önemli bir eserdir. Prof. Dr. Nurettin Bilici, vergi mükelleflerinin hakları ve yükümlülükleri üzerine derinlemesine bilgi sunarak, adil bir vergi sisteminin gerekliliğini vurgular.
Bu bölüm, yayınevinin tanıtım metni temel alınarak yapay zeka ile hazırlanmış bir yorumdur; kitabın doğrulanmış içerik özeti değildir. Eserin türüne göre karakter veya olay örgüsü yorumları geçerli olmayabilir.
Türk Vergi Sistemi, Türkiye'deki vergi sisteminin temel özelliklerini, uygulamalarını ve hukuki çerçevesini ele alan önemli bir eserdir. Kitap, vergi kanunlarının tarihsel gelişimini, mevcut vergi türlerini ve mükelleflerin yükümlülüklerini sistematik bir şekilde sunar. Yazar, vergi sisteminin adalet, etkinlik ve verimlilik açısından nasıl işlediğini analiz ederken, karşılaşılan sorunları ve çözüm önerilerini de dile getirir. Vergi politikalarının ekonomik etkileri üzerine yaptığı derinlemesine incelemelerle, okuyuculara Türkiye'nin vergi sisteminin dinamiklerini anlama fırsatı verir. Ayrıca, vergi mükelleflerinin hakları ve yükümlülükleri hakkında bilgi sağlayarak, bireylerin vergi bilincini artırmayı amaçlar. Sonuç olarak, kitap, hukukçular, ekonomistler ve vergi alanında çalışan profesyoneller için önemli bir kaynak niteliğindedir.
Türk Vergi Sistemi kitabı, Türkiye'deki vergi hukuku ve uygulamalarına dair kapsamlı bir inceleme sunarak, vergi sisteminin yapı taşlarını, işleyişini ve tarihsel gelişimini ele alır. Yazar Prof. Dr. Nurettin Bilici, vergi politikalarının ekonomik etkilerini ve toplumsal adalet kavramını irdeleyerek, vergi yükünün nasıl dağıtılması gerektiği üzerinde durur. Kitap, vergi sisteminin karmaşıklığını sade bir dille açıklamakla kalmaz, aynı zamanda vergi mükelleflerinin hakları ve yükümlülükleri konusunda da bilgilendirici içerikler sunar. Bu bağlamda, vergi sisteminin adil ve etkin bir şekilde işlemesi için gerekli reformları tartışarak, okuyuculara geniş bir perspektif kazandırır.
Bu kitapta karakter analizi yapılacak belirgin bireyler yoktur. Ancak, vergi mükellefleri ve vergi otoriteleri arasında bir etkileşim vardır. Bu etkileşim, mükelleflerin hakları ve sorumlulukları ile vergi otoritelerinin uygulamaları üzerinden şekillenir. Mükelleflerin, vergi sistemine dair bilgi sahibi olmaları ve haklarını bilmeleri, adil bir vergi uygulaması açısından kritik öneme sahiptir. Ayrıca, vergi otoritelerinin de mükelleflerle olan ilişkilerinde adil, şeffaf ve hesap verebilir bir yaklaşım benimsemeleri gerekmektedir.
Türk Vergi Sistemi kitabı, vergi mükelleflerinin psikolojisini anlamak açısından da önem taşır. Vergi yükümlülükleri, bireylerin ekonomik durumlarını ve sosyal yaşamlarını doğrudan etkileyebilir. Mükelleflerin vergiye yaklaşımında, adalet duygusu, güven ve bilgi eksikliği gibi psikolojik faktörler rol oynar. Bu durum, vergi sistemine yönelik tutumların şekillenmesinde belirleyici olabilir. Yazar, mükelleflerin haklarını bilmesinin, vergi sistemiyle olan ilişkilerini nasıl etkilediğini vurgulayarak, bireylerin vergi bilincini artırmanın önemine dikkat çeker. Vergi sisteminin daha adil ve şeffaf bir şekilde işlediği bir ortamda, mükelleflerin vergiye bakış açılarının daha olumlu olacağı anlaşılmaktadır.
Kitap, vergi sisteminin felsefi boyutunu da ele alır. Vergi, toplumsal sözleşmenin bir parçası olarak kabul edilir; bu durum, bireylerin devlete karşı yükümlülüklerini sorgulamalarına yol açar. Adalet, eşitlik ve toplumsal fayda gibi kavramlar, vergi sisteminin temelini oluşturur. Yazar, vergi sisteminin yalnızca bir mali yükümlülük değil, aynı zamanda toplumsal dayanışmanın bir aracı olduğunu savunur. Bu bağlamda, vergi adaletinin sağlanması, devletin üzerine düşen bir sorumluluk olarak görülmektedir. Vergi politikalarının, bireylerin ve toplumun refahını artırmaya yönelik olması gerektiği düşüncesi, kitabın felsefi çerçevesini belirler.
Türk Vergi Sistemi, Türkiye'nin vergi tarihine de ışık tutar. Osmanlı İmparatorluğu döneminden günümüze kadar uzanan süreçte, vergi uygulamaları ve yasalarının nasıl evrildiğini detaylı bir şekilde ele alır. Geçmişteki uygulamalar, günümüzdeki vergi sisteminin şekillenmesinde etkili olmuştur. Kitap, Cumhuriyet döneminde gerçekleştirilen reformlar, vergi yasalarının değişimi ve uluslararası vergi standartlarının benimsenmesi gibi konuları irdeleyerek, okuyuculara tarihsel bir perspektif sunar. Bu bağlamda, vergi sistemi üzerindeki değişimlerin ekonomik ve sosyal etkileri de analiz edilir.
Bir Karakterle Sohbet Et
PREMIUM AIBu kitabın bir karakterinin sesinden cevap alabilirsin — Litopya AI o karakteri canlandırır.
Aynı kitabın farklı yayınevi ve yıllardaki baskıları
Henüz gönderi yok. İlk paylaşımı sen yap.
İçerik eklemek için giriş yap.
Henüz inceleme yok. İlk yorumu sen yaz.
İçerik eklemek için giriş yap.
Henüz alıntı yok. Sen ilk alıntıyı paylaş.
İçerik eklemek için giriş yap.
Türk Vergi Sistemi kitabındaki vergi adaleti kavramının günümüzdeki yeri nedir?
Türk Vergi Sistemi kitabındaki vergi adaleti kavramının günümüzdeki yeri nedir?
Türk Vergi Sistemi kitabında öne çıkan vergi adaleti anlayışı, günümüzde uygulanan vergi politikalarıyla nasıl bir ilişki içindedir?
Henüz video yok. İlk videoyu sen yükle.
Prof. Dr. Nurettin BİLİCİ, Litopya'da en çok okunan yazarlardan biri. Litopya kataloğunda 34 kitabı yer alıyor. Kitapları 2013-2026 yılları arasında SAVAŞ YAYINLARI, SEÇKİN YAYINCILIK, Yetkin Yayınları etiketiyle yayımlandı. Kitaplarının ortalama hacmi 261 sayfa. Eserleri ağırlıklı olarak Hukuk ve Ekonomi kategorilerinde yer alıyor. En çok ilgi gören kitabı “Vergi Hukuku Cilt 1” (okur puanı 8.11). Kitabın tanıtımından: “Vergi Hukuku dersi konuları; giriş, vergi usul hukuku, vergi tahsil hukuku ve vergi yargılama hukuku alanı olmak üzere dört ana grupta toplanabilir. Kitap; • Giriş grubunda: vergilendirme ilkeleri, vergi hukukunun kaynakları; •…” Litopya okurları bu kitaplara 280 puan bıraktı. Ortalama puanı 10 üzerinden 8.33.
Prof. Dr. Nurettin BİLİCİ sayfasının tamamıAynı yazarın Litopya'daki diğer eserleri
Türk Vergi Sistemi kitabında öne çıkan vergi adaleti anlayışı, günümüzde uygulanan vergi politikalarıyla nasıl bir ilişki içindedir?

Jean Jacques Rousseau
⭐ 8.2 · 130

Ergin Ergül
⭐ 8.8 · 34

Halil KALABALIK
⭐ 8.7 · 39

Faruk Erem
⭐ 8.6 · 65

Mehmet Pehlivan
⭐ 8.3 · 34

Said Yaşar Demiröz
⭐ 8.0 · 38